Seguros recomendados para propietarios en México: protege tu patrimonio con inteligencia financiera
En México, ser propietario de una vivienda, departamento o local comercial representa mucho más que una inversión: es el resultado de años de esfuerzo, ahorro y planeación familiar. Sin embargo, muchas personas aún subestiman la importancia de contar con seguros recomendados para propietarios, dejando su patrimonio expuesto ante riesgos que pueden surgir en cualquier momento.
Desde fenómenos naturales hasta daños accidentales o conflictos legales con inquilinos, los imprevistos forman parte de la realidad inmobiliaria. Por ello, conocer qué tipos de seguros existen y cuáles son los más adecuados para el contexto mexicano puede marcar la diferencia entre una pérdida económica significativa y una recuperación tranquila.
¿Por qué es importante contratar un seguro siendo propietario?
México es un país con alta actividad sísmica, temporadas de huracanes en las zonas costeras y lluvias intensas en diversas regiones. Además, en entornos urbanos también existen riesgos como incendios, fugas de gas, vandalismo o daños estructurales.
Un seguro adecuado permite:
- Proteger la estructura física del inmueble.
- Cubrir daños a terceros.
- Reducir el impacto financiero ante siniestros.
- Generar mayor tranquilidad para la familia.
- Cumplir con requisitos de instituciones financieras si existe un crédito hipotecario.
En términos de planificación financiera, el seguro no es un gasto innecesario, sino una herramienta estratégica de protección patrimonial.
1. Seguro de hogar (daños a la propiedad)


4
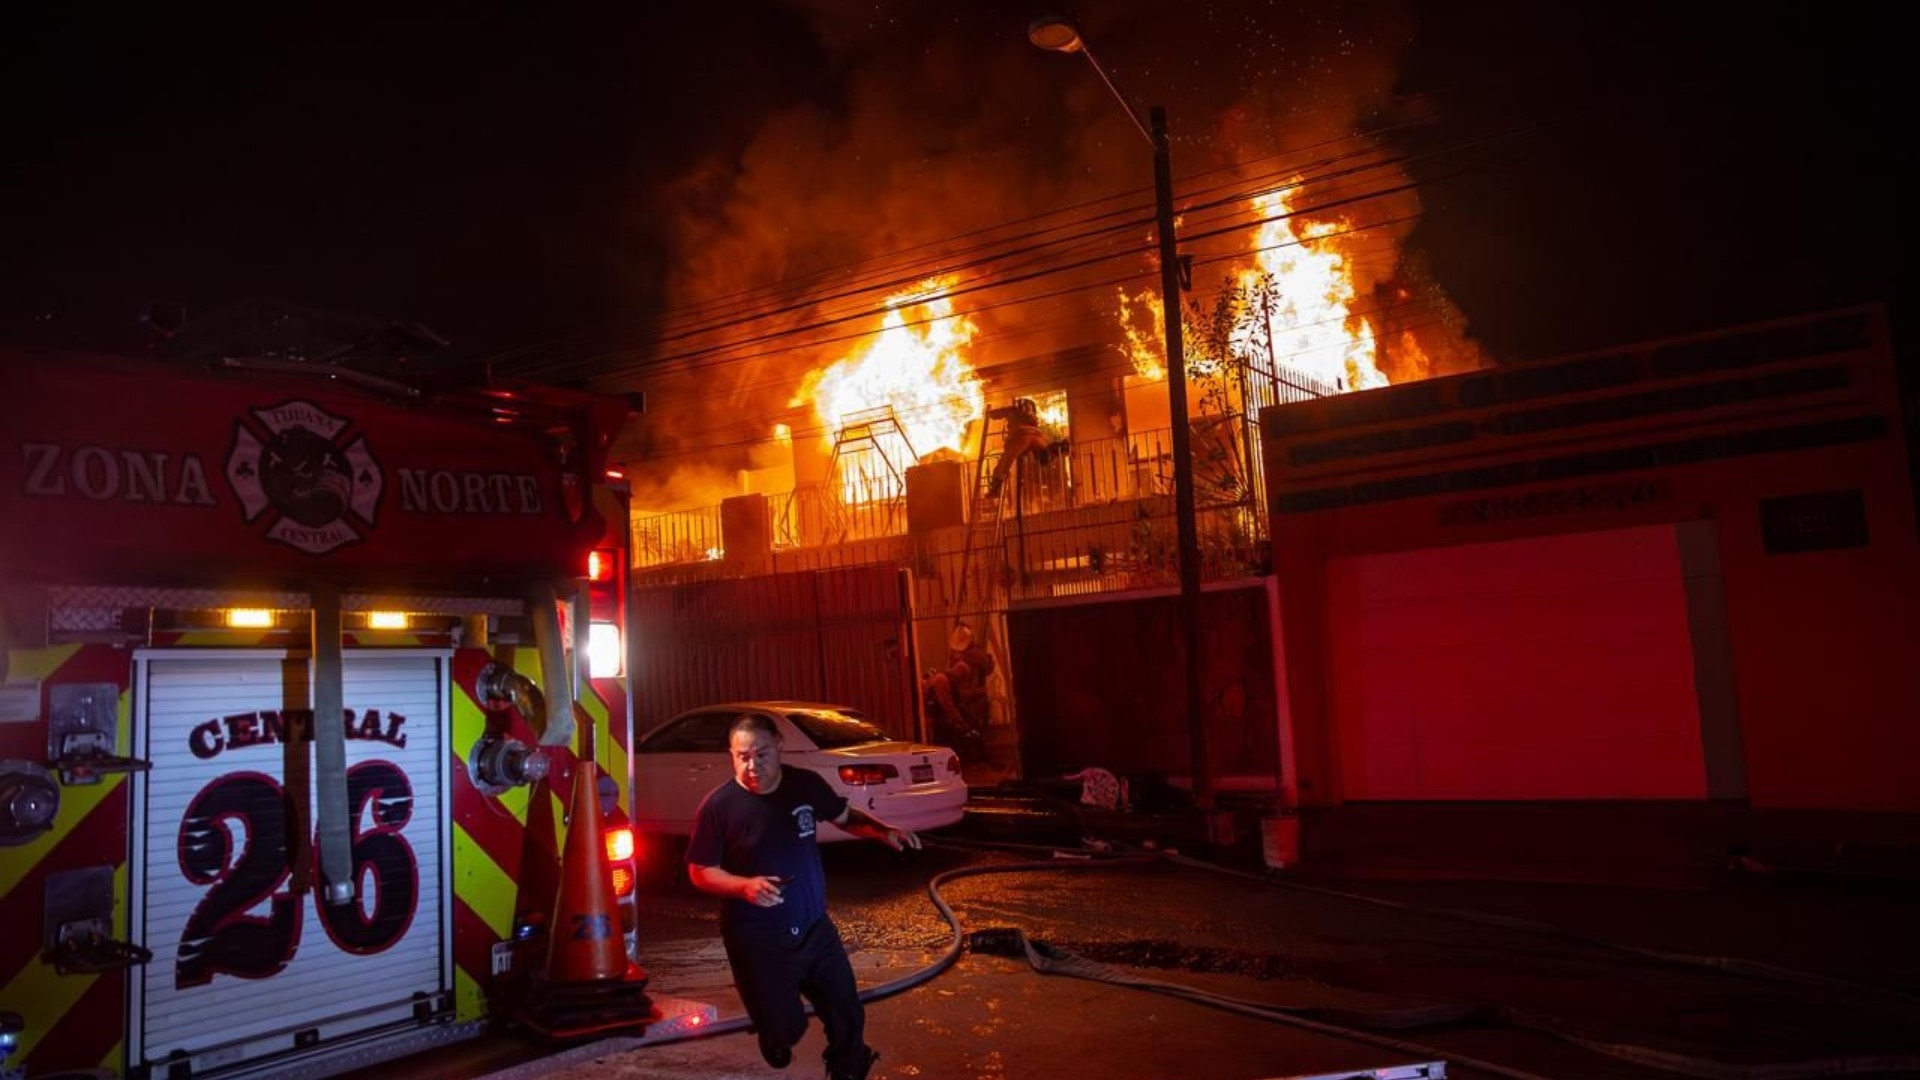
El seguro de hogar es uno de los seguros recomendados para propietarios más importantes. Está diseñado para cubrir daños materiales que afecten la estructura del inmueble.
Generalmente cubre:
- Incendios
- Explosiones
- Daños por agua (fugas o inundaciones)
- Fenómenos hidrometeorológicos
- Daños eléctricos
En algunas pólizas también se puede incluir protección del contenido (muebles, electrodomésticos y objetos personales). Para propietarios que rentan su inmueble amueblado, esta cobertura resulta especialmente útil.
Es importante revisar cuidadosamente el monto asegurado y las exclusiones, así como actualizar la suma asegurada conforme aumenta el valor del inmueble.
2. Seguro contra terremotos y desastres naturales


4
En ciudades como Ciudad de México, Puebla u Oaxaca, el riesgo sísmico es un factor clave. Aunque algunos seguros de hogar incluyen cobertura básica por desastres naturales, en muchos casos se requiere contratar una protección adicional específica para terremotos.
En zonas costeras como Veracruz, Quintana Roo o Sinaloa, también es recomendable incluir cobertura por huracanes y tormentas tropicales.
Este tipo de seguro ayuda a cubrir:
- Daños estructurales graves
- Colapso parcial o total del inmueble
- Gastos de reconstrucción
Considerando la ubicación geográfica del inmueble, esta cobertura puede ser determinante para la estabilidad financiera del propietario.
3. Seguro de responsabilidad civil para propietarios


4
El seguro de responsabilidad civil es fundamental cuando el inmueble se encuentra rentado. Este tipo de protección cubre daños que el inmueble pueda causar a terceros.
Por ejemplo:
- Una fuga de agua que afecte al departamento vecino.
- La caída de una estructura que cause lesiones a un visitante.
- Daños provocados por fallas eléctricas.
En un contexto urbano donde los edificios multifamiliares son comunes, este seguro brinda tranquilidad ante posibles reclamaciones legales.
4. Seguro para propietarios que rentan (arrendadores)
Si eres dueño de un inmueble destinado a renta, existen pólizas diseñadas específicamente para arrendadores. Estas pueden incluir:
- Cobertura por falta de pago de renta.
- Protección jurídica en caso de conflictos legales.
- Daños causados por el inquilino.
En México, donde los procesos legales pueden ser largos, contar con protección jurídica especializada puede ahorrar tiempo y recursos significativos.
Este seguro no reemplaza un buen proceso de selección de inquilinos, pero sí actúa como respaldo ante situaciones imprevistas.
5. Seguro vinculado a crédito hipotecario
Cuando la propiedad está financiada mediante un crédito hipotecario, la institución financiera suele exigir un seguro obligatorio. Este normalmente cubre:
- Daños al inmueble.
- Seguro de vida del titular del crédito.
Aunque es un requisito, el propietario puede evaluar si la cobertura ofrecida es suficiente o si conviene ampliarla con una póliza adicional.
Factores clave al elegir un seguro en México
Antes de contratar, es recomendable considerar:
1. Ubicación del inmueble
No es lo mismo una vivienda en zona sísmica que una propiedad en región costera o en área rural.
2. Uso del inmueble
Vivienda propia, renta tradicional, renta vacacional o local comercial requieren coberturas distintas.
3. Valor real de reconstrucción
Asegurar el inmueble por debajo de su valor puede generar indemnizaciones insuficientes.
4. Deducibles
Un deducible bajo implica mayor prima, pero menor desembolso en caso de siniestro.
5. Historial de riesgos
Revisar antecedentes de inundaciones, fallas estructurales o problemas eléctricos puede ayudar a elegir mejor la cobertura.
Beneficios financieros a largo plazo
Invertir en seguros recomendados para propietarios no solo protege el patrimonio, también mejora la planificación financiera familiar.
Entre los beneficios destacan:
- Mayor estabilidad económica.
- Reducción del estrés ante emergencias.
- Protección del patrimonio generacional.
- Cumplimiento de obligaciones contractuales.
En una cultura donde la vivienda representa seguridad y legado familiar, contar con una protección adecuada es una decisión responsable y estratégica.
Conclusión
Los seguros recomendados para propietarios en México no son un lujo, sino una herramienta esencial de protección patrimonial. Ya sea que se trate de una vivienda familiar, un departamento en renta o un local comercial, cada propiedad enfrenta riesgos distintos que deben analizarse cuidadosamente.
Evaluar el tipo de inmueble, su ubicación y el uso que se le da permitirá seleccionar la cobertura más adecuada. En un entorno donde los imprevistos pueden ocurrir sin previo aviso, anticiparse es la mejor forma de cuidar lo que tanto esfuerzo ha costado construir.
Proteger hoy tu propiedad significa garantizar tranquilidad para mañana.


