Cómo crear reservas para gastos mayores: guía práctica para propietarios en México
En México, tener una propiedad —ya sea una casa familiar, un departamento en renta o un pequeño local comercial— representa estabilidad y patrimonio. Sin embargo, uno de los errores más comunes entre propietarios es no prepararse para los gastos mayores: reparaciones estructurales, reemplazo de techos, impermeabilización, cambios de instalaciones eléctricas o hidráulicas, entre otros.
Crear reservas para gastos mayores no es un lujo, es una estrategia financiera inteligente. En este artículo aprenderás cómo planificar, calcular y administrar un fondo de reserva que te ayude a proteger tu inversión sin afectar tu tranquilidad económica.
¿Qué son los gastos mayores en una propiedad?


4
Los gastos mayores son aquellos desembolsos importantes que no ocurren cada mes, pero que eventualmente son inevitables. Algunos ejemplos frecuentes en México incluyen:
- Reparación o cambio de impermeabilización.
- Sustitución de tinacos o sistemas hidráulicos.
- Renovación de instalación eléctrica antigua.
- Mantenimiento estructural en edificios.
- Reemplazo de equipos como bombas de agua o portones automáticos.
A diferencia de los gastos ordinarios (agua, luz, mantenimiento menor), estos pueden representar montos elevados que impactan directamente el flujo de efectivo si no se planifican con anticipación.
¿Por qué es fundamental crear una reserva?
En la cultura financiera mexicana, muchas familias priorizan el ahorro para emergencias personales, pero no siempre consideran las emergencias del inmueble. Esto puede provocar:
- Endeudamiento inesperado.
- Uso de tarjetas de crédito con intereses altos.
- Conflictos entre copropietarios en condominios.
- Pérdida de valor del inmueble por falta de mantenimiento.
Tener una reserva específica para gastos mayores ofrece tranquilidad, previsión y estabilidad. Además, mejora la percepción de la propiedad si decides rentarla o venderla en el futuro.
Paso 1: Identifica los posibles gastos a largo plazo
El primer paso es hacer un diagnóstico realista del estado del inmueble. Puedes apoyarte en:
- Inspección visual anual.
- Historial de reparaciones anteriores.
- Antigüedad de instalaciones.
- Opinión de un técnico especializado.
Por ejemplo, si la impermeabilización tiene una vida útil aproximada de 5 años y ya han pasado 4, sabes que pronto será necesario presupuestar ese gasto.
Haz una lista de:
- Elementos estructurales.
- Sistemas eléctricos e hidráulicos.
- Equipamiento mecánico.
- Áreas comunes (si aplica).
Paso 2: Estima el costo de reposición


4
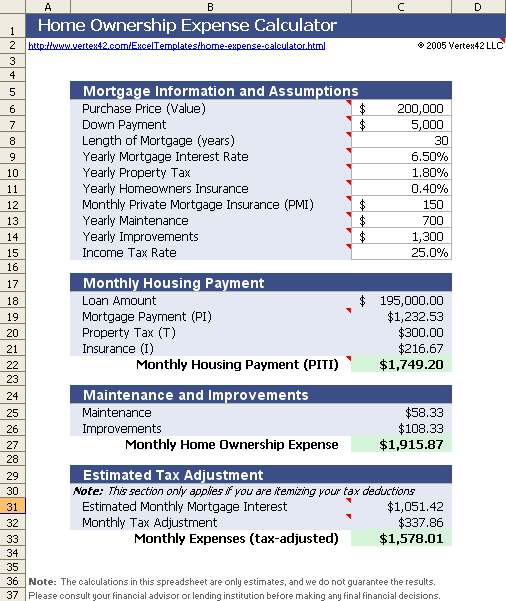
Una vez identificados los posibles gastos, investiga precios aproximados en tu ciudad. Los costos pueden variar considerablemente entre estados como Jalisco, Nuevo León o Ciudad de México.
No es necesario tener cifras exactas, pero sí estimaciones realistas. Puedes:
- Solicitar cotizaciones orientativas.
- Consultar precios promedio del mercado local.
- Considerar inflación anual en materiales.
Ejemplo práctico:
- Impermeabilización: $25,000 MXN cada 5 años.
- Cambio de bomba de agua: $12,000 MXN cada 8 años.
- Reparación eléctrica mayor: $30,000 MXN cada 10 años.
Con estos datos puedes dividir el costo total entre los años estimados de vida útil para calcular cuánto ahorrar anualmente.
Paso 3: Define el monto mensual de ahorro
La fórmula básica es sencilla:
Costo estimado ÷ años de vida útil ÷ 12 meses = ahorro mensual recomendado
Siguiendo el ejemplo anterior:
Si necesitas $25,000 en 5 años:
25,000 ÷ 5 = 5,000 por año
5,000 ÷ 12 = aproximadamente $417 MXN al mes
Este monto es mucho más manejable que pagar la cantidad total de golpe.
Si tienes una propiedad en renta, puedes destinar un porcentaje fijo del ingreso mensual (entre 5% y 10%) directamente a la reserva.
Paso 4: Separa el fondo del resto de tus finanzas
Uno de los errores más frecuentes es mezclar el dinero del mantenimiento con gastos personales. Para evitarlo:
- Abre una cuenta bancaria exclusiva para la propiedad.
- Crea un apartado específico dentro de tu app financiera.
- Lleva un registro claro y actualizado.
La disciplina financiera es clave. No uses ese fondo para vacaciones ni compras personales; debe estar destinado únicamente a la conservación del inmueble.
Paso 5: Ajusta la reserva cada año
En México, la inflación puede impactar materiales como cemento, acero o equipos eléctricos. Por ello es recomendable:
- Revisar el fondo cada 12 meses.
- Actualizar estimaciones de costos.
- Ajustar el ahorro mensual si es necesario.
Este pequeño ajuste anual puede marcar una gran diferencia a largo plazo.
Estrategias adicionales para fortalecer tu reserva
Además del ahorro mensual tradicional, puedes aplicar estas estrategias:
1. Destinar ingresos extraordinarios
Si recibes un bono, aguinaldo o ingreso adicional por renta temporal, asigna una parte al fondo.
2. Incrementar renta de forma responsable
Si el mercado lo permite y la propiedad lo justifica, un ajuste moderado puede ayudarte a fortalecer la reserva.
3. Mantenimiento preventivo
Invertir en revisiones periódicas evita reparaciones más costosas en el futuro.
Beneficios de crear reservas para gastos mayores
Implementar esta estrategia trae múltiples ventajas:
- Protección del patrimonio familiar.
- Mayor estabilidad financiera.
- Conservación del valor del inmueble.
- Mejor planeación fiscal.
- Tranquilidad ante imprevistos.
En el contexto mexicano, donde muchas propiedades representan el principal activo de una familia, contar con un fondo sólido es una muestra de responsabilidad y visión a largo plazo.
Conclusión
Crear reservas para gastos mayores no es complicado, pero sí requiere organización y constancia. Identificar los posibles gastos, estimar costos realistas, dividir el ahorro en aportaciones mensuales y mantener disciplina financiera son los pilares de una buena estrategia.
En lugar de reaccionar ante emergencias, prepárate con anticipación. Así, cuando llegue el momento de reparar, reemplazar o renovar, tu patrimonio estará protegido y tu economía familiar no sufrirá sobresaltos.
Una propiedad bien mantenida no solo conserva su valor: también refleja planeación, compromiso y estabilidad financiera.


